Die Berufsunfähigkeitsversicherung, die du mit 25 abschließt, passt selten noch zum Leben mit 35. Gehalt, Familie, Immobilie: Alles wächst, nur die versicherte BU-Rente bleibt stehen. Genau dafür gibt es die Nachversicherungsgarantie. Sie erlaubt eine Erhöhung der Rente ohne erneute Gesundheitsprüfung, selbst wenn du inzwischen krank geworden bist. Hier liest du, welche Anlässe zählen, welche Fristen gelten und warum diese Klausel bei der Tarifwahl wichtiger ist als mancher Beitragsvorteil.
Was ist eine Nachversicherungsgarantie?
Die Nachversicherungsgarantie ist eine Vertragsklausel in der Berufsunfähigkeitsversicherung, die dir eine spätere Erhöhung der versicherten Rente garantiert, ohne dass der Versicherer eine erneute Risikoprüfung verlangen darf. Es gibt keine neuen Gesundheitsfragen, keinen neuen Blick auf Vorerkrankungen, keine Zuschläge wegen Diagnosen aus der Zwischenzeit. Der Versicherer behandelt die Erhöhung der Berufsunfähigkeitsrente so, als wärst du gesundheitlich noch auf dem Stand vom Vertragsabschluss. Kein Gesundheits-Check, keine Ausreden.
Warum das so wertvoll ist, zeigt ein Beispiel: Du sicherst dir mit 27 eine BU-Rente von 1.500 Euro im Monat. Mit 33 kommt eine Rückenerkrankung dazu, mit 35 kaufst du ein Haus. Ein komplett neuer Vertrag wäre jetzt teuer oder unmöglich. Über die Nachversicherung erhöhst du die Rentenhöhe trotzdem, zum Beispiel auf 2.200 Euro, und zwar zu den Konditionen von damals. Diese Möglichkeit gibt es bei keinem anderen Weg: Ein neuer Antrag würde immer eine erneute Gesundheitsprüfung bedeuten. Nur dein aktuelles Alter fließt in den neuen Beitrag ein.
Welche Anlässe lösen die ereignisabhängige Nachversicherung aus?
Die meisten Tarife knüpfen die Erhöhung an festgelegte Lebensereignisse, die deinen Bedarf sprunghaft steigen lassen. Typisch sind Heirat, Geburt und Kauf einer Immobilie:
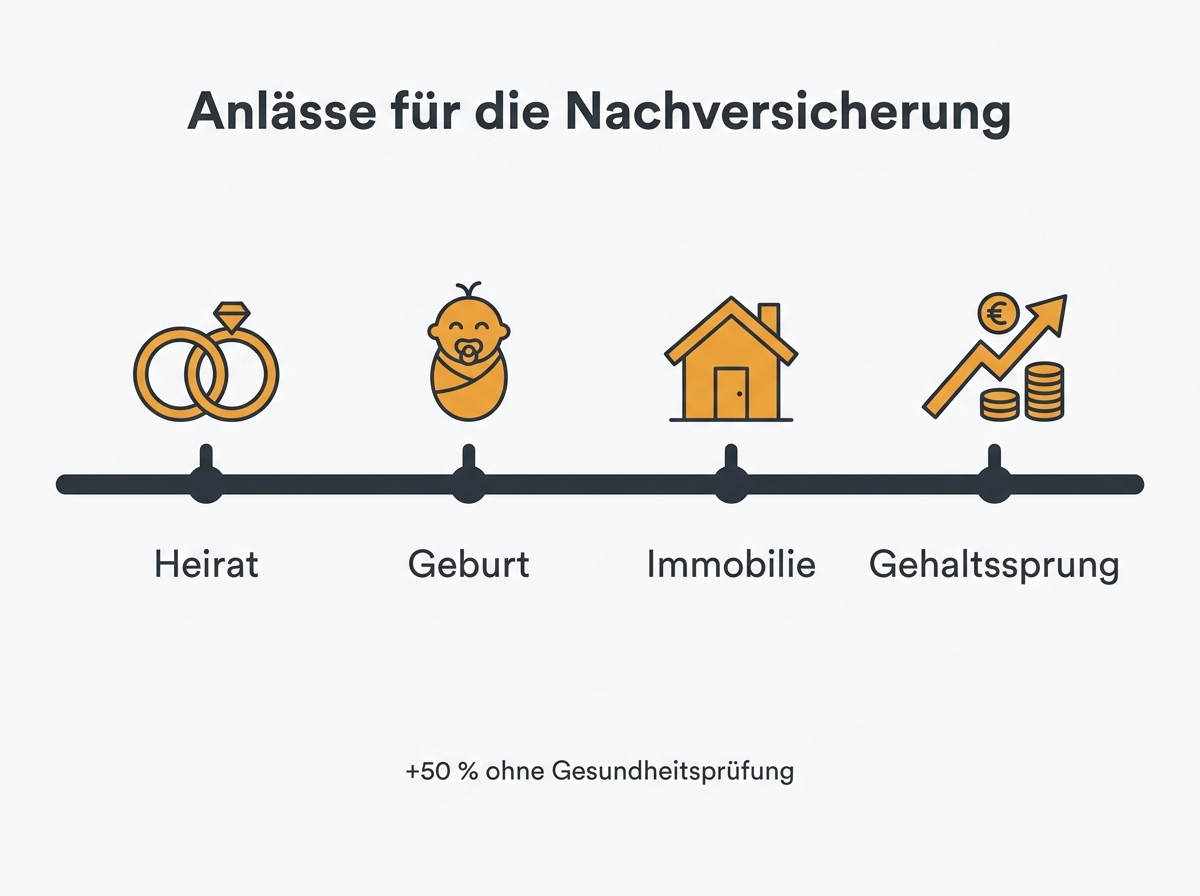
- Heirat oder eingetragene Lebenspartnerschaft
- Geburt oder Adoption eines Kindes
- Kauf oder Bau einer selbst genutzten Immobilie (maßgeblich ist pro Ereignis das Vertragsdatum)
- Gehaltssprung über eine bestimmte Schwelle (oft 10 Prozent)
- Abschluss von Ausbildung, Studium oder Berufseinstieg
- Schritt in die Selbstständigkeit
- Wegfall einer betrieblichen Absicherung beim Jobwechsel
Entscheidend ist der Blick in die Bedingungen, denn die festgelegten Auslöser unterscheiden sich je nach Anbieter deutlich. Manche Versicherer akzeptieren zehn und mehr, andere nur drei. Aus gutem Grund gilt die Nachversicherungsgarantie deshalb als eines der wichtigsten Qualitätsmerkmale: Ein Tarif, der hier geizt, lässt sich später nicht anpassen. Ob ein Vertrag hier großzügig ist, erkennen Laien oft erst im Kleingedruckten. Eine Beratung zur Berufsunfähigkeitsversicherung vergleicht genau solche Klauseln, bevor du unterschreibst, und erspart dir damit die böse Überraschung, wenn der wichtigste Moment deines Lebens im Vertrag schlicht nicht vorkommt.
Was bedeutet anlassunabhängige Nachversicherungsgarantie?
Immer mehr Versicherer bieten zusätzlich eine anlassunabhängige Variante: Du darfst die BU-Rente in den ersten Jahren nach Vertragsbeginn, häufig innerhalb der ersten fünf Jahre, auch ohne ein bestimmtes Ereignis erhöhen. Das ist ideal für alle, die in jungen Jahren nur eine kleine Berufsunfähigkeitsrente bezahlen können und später aufstocken wollen: In jungen Jahren zählt der günstige Einstieg, danach die Möglichkeit zum Anpassen.
Der Preis dafür: Bei manchen Tarifen gilt für den neuen Rententeil eine Wartezeit, und die Obergrenzen sind meist enger gefasst als bei der ereignisabhängigen Nachversicherung. Als Faustregel gilt: Die Kombination aus beiden Varianten bietet die größte Flexibilität, und gute Tarife haben heute beides an Bord.
Wie läuft die Erhöhung konkret ab?
Die Nachversicherung passiert nicht automatisch, du musst sie aktiv beantragen. So gehst du vor:
- Frist prüfen: Innerhalb von 6 bis 12 Monaten nach dem Auslöser musst du die Erhöhung beantragen. Wer die Frist verpasst, verliert diese Möglichkeit.
- Nachweis einreichen: Heiratsurkunde, Geburtsurkunde des Kindes, Kaufvertrag oder Gehaltsabrechnung genügen in der Regel als Beleg.
- Neue Rente wählen: Üblich ist, dass die Rente um maximal 50 Prozent pro Erhöhung angepasst werden darf. Viele Versicherer deckeln die gesamte BU-Rente außerdem bei 6.000 Euro im Monat und bei 60 bis 70 Prozent des Bruttoeinkommens; wer mehr Euro absichern will, braucht eine erneute Risikoprüfung.
- Höheren Beitrag akzeptieren: Der Preis für den erhöhten Teil richtet sich nach deinem aktuellen Alter, die Gesundheitsprüfung entfällt komplett. Rechtlich sauber geregelt ist das über den Verzicht auf eine neue Anzeigepflicht, wie sie Paragraf 19 VVG für Neuverträge vorsieht.
Wie hoch die Rente nach der Erhöhung sein sollte, hängt an deinen Fixkosten und Verpflichtungen. Eine gute Orientierung liefert unsere Rechnung zu den 7 Posten, die deine BU-Rente abdecken muss.
Nachversicherungsgarantie oder Beitragsdynamik: Was ist der Unterschied?
Beide Instrumente erhöhen deine Absicherung, arbeiten aber völlig verschieden:
| Nachversicherungsgarantie | Beitragsdynamik | |
|---|---|---|
| Erhöhung | Einmalig, auf einen Schlag (bis 50 %) | Jedes Jahr in kleinen Schritten (z. B. 3 %) |
| Auslöser | Bestimmte Ereignisse oder erste Vertragsjahre | Automatisch, ohne Anlass |
| Gesundheitsprüfung | Keine | Keine |
| Zweck | Sprunghafter Bedarf (Kind, Immobilie) | Inflationsausgleich |
Die Dynamik gleicht die schleichende Geldentwertung aus, die Nachversicherung fängt die großen Sprünge im Leben ab. Wie sich die jährliche Erhöhung über die Jahre auswirkt, erklärt unser Beitrag zur Dynamik in der Berufsunfähigkeitsversicherung. Einige Versicherer bieten als drittes Instrument eine Karrieregarantie: Steigt dein Einkommen deutlich, wächst die maximale versicherbare Rente mit.
Worauf solltest du bei der Nachversicherung achten?
Vier Punkte entscheiden darüber, ob die Klausel im Ernstfall wirklich hilft:
- Höchstalter: Viele Anbieter erlauben die Nachversicherung nur bis 45 oder 50. Danach ist Schluss, egal was passiert.
- Ausschlussgründe: Wer bereits berufsunfähig ist oder einen Leistungsantrag gestellt hat, kann die Berufsunfähigkeitsrente nicht mehr erhöhen lassen.
- Zahl der Erhöhungen: Gute Tarife erlauben mehrere Nachversicherungen über die Laufzeit, schwache nur eine einzige. Wichtig ist auch, ob nach jeder Erhöhung die volle Garantie bestehen bleibt.
- Kosten einkalkulieren: Jede Erhöhung macht die Absicherung teurer, denn der erhöhte Teil wird zum aktuellen Alter berechnet. Plane das im Budget ein, statt später aus Kostengründen zu streichen.
Und falls dein Vertrag gar keine Nachversicherungsgarantie enthält: Ein Neuabschluss ist trotz Vorerkrankungen nicht automatisch aussichtslos. Über eine anonyme Risikovoranfrage findest du heraus, wie Versicherer deine Situation heute einschätzen würden, ohne Spuren in den Datenbanken zu hinterlassen.
Häufige Fragen zur Nachversicherungsgarantie
Kostet die Nachversicherungsgarantie extra?
Bei den meisten Versicherern ist die Klausel ohne Aufpreis im Vertrag enthalten. Kosten entstehen erst, wenn du sie nutzt: Dann steigt der Beitrag entsprechend der neuen, höheren Rente.
Gilt die Erhöhung auch, wenn ich inzwischen krank geworden bin?
Ja, genau das ist der Kern der Garantie. Neue Diagnosen aus der Zeit nach Vertragsbeginn spielen bei der Erhöhung keine Rolle, es findet keine erneute Risikoprüfung statt.
Was passiert, wenn ich die Frist verpasse?
Ist die Frist von 6 bis 12 Monaten abgelaufen, bleibt der Anspruch daraus verloren. Dir bleiben dann die Beitragsdynamik, ein späteres Lebensereignis oder, falls vereinbart, die Erhöhung ohne Auslöser in den ersten Vertragsjahren.
Auf welche Rentenhöhe solltest du erhöhen?
So, dass rund 70 bis 80 Prozent deines Nettoeinkommens dauerhaft gedeckt sind, maximal bis zur Obergrenze des Versicherers. Nach Heirat, Geburt eines Kindes oder Immobilienkauf liegt der Bedarf fast immer deutlich über der ursprünglich versicherten Berufsunfähigkeitsrente.
Kurz gesagt: Die Nachversicherungsgarantie in der Berufsunfähigkeitsversicherung ist die Klausel, die deinen Schutz mit dem Leben mitwachsen lässt. Warum die Nachversicherungsgarantie wichtig ist, merkst du spätestens bei den großen Fragen: Heirat, Geburt, Haus. Prüfe die Klausel vor dem Abschluss genauso kritisch wie den Beitrag, nutze jede Möglichkeit zur Erhöhung bewusst, und deine Rente bleibt auf der Höhe deines Lebens.
Behalte den Überblick, kostenlos
Alle Versicherungen in einer App: Wir überwachen deine Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt. Die Formalitäten übernehmen wir.
- Alle Verträge und Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten, wir kümmern uns