Wer heute wegen Krankheit aus dem Job fällt, bekommt vom Staat im Schnitt gut 1.000 Euro brutto. Das ist die durchschnittliche volle Erwerbsminderungsrente. Davon Miete, Krankenversicherung und Altersvorsorge zu bezahlen, funktioniert in kaum einem Haushalt.
Die private Berufsunfähigkeitsversicherung schließt diese Lücke. Nur: Wie hoch muss die BU-Rente sein, damit sie das auch wirklich tut? Die meisten tragen eine gerundete Zahl in den Antrag ein und hoffen, dass sie passt. Sieben Kostenblöcke werden dabei regelmäßig übersehen. Jeder steht unten mit Rechenbeispiel und Faustformel.
Die 80-Prozent-Regel ist nur der Startpunkt
Der Gesamtverband der Versicherer empfiehlt, 70 bis 80 Prozent des Nettoeinkommens abzusichern. Der Gedanke dahinter: Wer nicht mehr arbeitet, spart Fahrtkosten, Kantine und Arbeitskleidung.
Die Regel hat zwei Schwächen. Erstens deckelt der Versicherer die Höhe der BU-Rente ohnehin. Die meisten Anbieter versichern maximal rund 60 Prozent des Bruttoeinkommens oder etwa 75 bis 80 Prozent netto. Zweitens sagt eine Prozentzahl nichts darüber, ob dein Einkommen zufällig zu deinen Ausgaben passt. Wer eine Immobilie finanziert, braucht mehr. Wer mietfrei bei den Eltern wohnt, weniger.
Rechne deshalb von unten: erst der Bedarf, dann der Abgleich mit der Obergrenze. Möglichst genau, denn eine zu gering angesetzte Berufsunfähigkeitsrente fällt erst im Leistungsfall auf, und dann lässt sie sich nicht mehr ändern. Wichtig ist außerdem, wie eng die Bedingungen den Fall der Berufsunfähigkeit definieren. Das ist im Beitrag ab wann man überhaupt als berufsunfähig gilt erklärt.
1. Fixkosten: die Untergrenze jeder Rechnung
Bevor du eine Rentenhöhe in den Antrag schreibst, sollten die Finanzen geklärt sein: Einnahmen, Fixkosten, laufende Kredite und Sparraten.
Zieh dazu die Kontoauszüge des letzten Jahres heran und sortiere alles, was weiterläuft, wenn du morgen nicht mehr arbeiten kannst:
- Miete oder Kreditrate inklusive Nebenkosten
- Strom, Heizung, Internet, Mobilfunk
- Lebensmittel, Kleidung, Hygiene
- Auto, Versicherungen, Kita, Vereins- und Clubgebühren
- Sparraten, die du nicht aussetzen willst
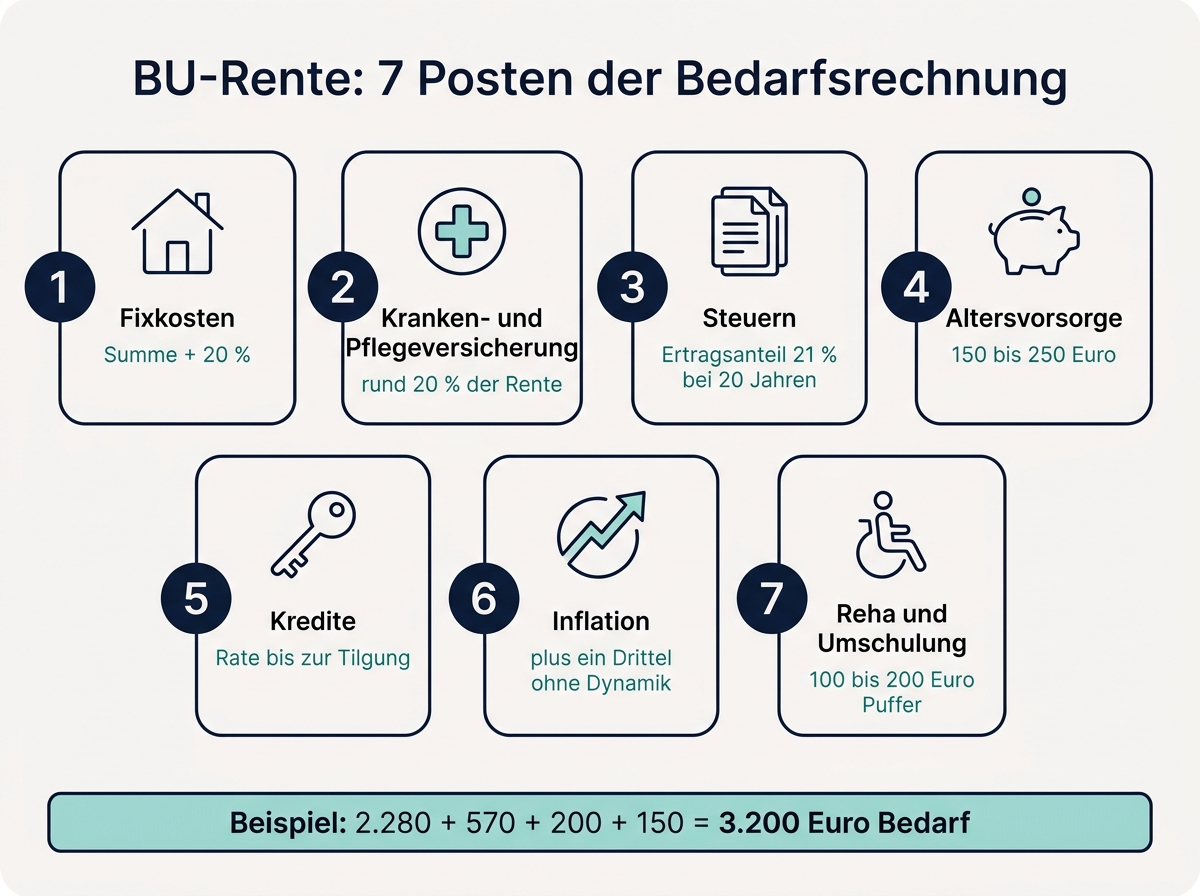
Faustformel: Summe aller Fixkosten plus 20 Prozent für das, was im Alltag untergeht. Bei 1.900 € Fixkosten sind das 2.280 € als Untergrenze. Wichtig ist hier die Ehrlichkeit gegenüber dir selbst: Wer den Lebensstandard halten will, darf nicht mit dem Sparprogramm rechnen.
2. Krankenversicherung und Pflege zahlst du im Leistungsfall selbst
Der Posten, der die meisten Rechnungen kippt. Als Angestellter übernimmt dein Arbeitgeber die Hälfte der Sozialabgaben. Fällt das Gehalt weg, bist du in der Regel freiwillig gesetzlich versichert und zahlst auf die Berufsunfähigkeitsrente den vollen Satz allein.
2026 liegt der allgemeine Beitragssatz bei 14,6 Prozent, der durchschnittliche Zusatzbeitrag bei 2,9 Prozent. Zusätzlich fällt die Pflegeversicherung an, mit 3,6 Prozent und für Kinderlose ab 23 Jahren mit 4,2 Prozent.
Ein Beispiel: Bei 2.000 Euro BU-Rente gehen rund 420 Euro für Kranken- und Pflegeversicherung ab, bevor du einen Cent ausgibst. Privat Versicherte tragen ihre Prämie ohnehin allein und sollten deren Entwicklung über zwei Jahrzehnte beachten.
Faustformel: Rechne rund 20 Prozent der geplanten BU-Rente für die Sozialversicherung ein. Aus 2.280 Euro Bedarf werden so etwa 2.850 Euro.
3. Steuern: meistens wenig, aber nie null
Eine private Berufsunfähigkeitsrente gilt steuerlich als abgekürzte Leibrente. Versteuert wird nur der Ertragsanteil, und der hängt an der Restlaufzeit deines Vertrags. Die Werte stehen in der Tabelle des § 55 der Einkommensteuer-Durchführungsverordnung.
Rechne es durch: Du wirst mit 47 berufsunfähig, die Rente läuft bis 67. Das sind 20 Jahre Laufzeit und damit ein Ertragsanteil von 21 Prozent. Von 24.000 € Jahresrente sind 5.040 € steuerpflichtig, also deutlich weniger als der Grundfreibetrag von 12.348 €.
Ganz vom Tisch ist das Thema damit trotzdem nicht. Sobald weiteres Einkommen dazukommt, etwa Mieteinnahmen, ein Hinzuverdienst oder das Gehalt des Partners bei gemeinsamer Veranlagung, wandert der Ertragsanteil in den Steuertarif. Bei kurzen Restlaufzeiten fällt er gering aus, bei einem Abschluss der Berufsunfähigkeitsversicherung mit Mitte zwanzig deutlich höher.
Faustformel: Bei langer Restlaufzeit rund 5 Prozent Puffer für Steuern einplanen, sofern anderes Einkommen im Haushalt vorhanden ist. Wer eine Rente aus einem Versorgungswerk oder von der Rentenversicherung erwartet, muss deren Besteuerung getrennt beachten.
4. Die Altersvorsorge pausiert mit
Während du die Rente beziehst, gibt es keine Einzahlungen in die gesetzliche Rentenversicherung mehr. Die Lücke merkst du erst Jahrzehnte später, dann aber dauerhaft.
Wer ungefähr das Durchschnittsentgelt verdient, sammelt pro Jahr einen Entgeltpunkt. Ein Entgeltpunkt ist seit dem 1. Juli 2026 exakt 42,52 Euro Monatsrente wert. Zehn Jahre Berufsunfähigkeit kosten also grob 425 € weniger Altersrente, und zwar für den Rest des Lebens.
Auf staatliche Leistungen zu setzen, hilft dabei wenig. Die Erwerbsminderungsrente der Deutschen Rentenversicherung liegt bei voller Erwerbsminderung im Schnitt bei gut 1.000 Euro brutto. Die halbe Erwerbsminderungsrente bei teilweiser Erwerbsminderung erreicht rund 600 € im Monat. Und der Anspruch auf die gesetzliche Erwerbsminderungsrente entsteht erst, wenn du auf dem allgemeinen Arbeitsmarkt keine drei beziehungsweise sechs Stunden täglich mehr arbeiten kannst, nicht bloß in deinem Beruf. Diese volle Erwerbsminderung erreichen längst nicht alle, die ihren erlernten Job aufgeben müssen.
Faustformel: 150 bis 250 € zusätzlich einplanen, um während der Berufsunfähigkeit weiter fürs Alter sparen zu können.
5. Kredite laufen weiter, auch wenn du es nicht tust
Eine Immobilienfinanzierung interessiert sich nicht für deine Diagnose. Wer 1.200 Euro Annuität zahlt und 1.800 € netto aus der Absicherung erhält, lebt vom Rest.
Zwei Dinge werden gern vergessen. Erstens endet die Zinsbindung, und die Anschlussfinanzierung ist heute teurer als die Verträge aus den Nullzinsjahren. Zweitens läuft die Tilgung häufig länger als der Vertrag, der meist mit 67 endet.
Faustformel: Restschuld durch die verbleibende Laufzeit teilen und den Betrag als eigenen Posten führen, statt ihn in den Fixkosten untergehen zu lassen.
6. Inflation frisst ein Drittel weg
2.850 € klingen heute solide. Bei durchschnittlich zwei Prozent Preissteigerung im Jahr haben sie in zwanzig Jahren noch die Kaufkraft von etwa 1.920 €. Die Preisentwicklung dokumentiert das Statistische Bundesamt im Verbraucherpreisindex laufend.
Dagegen helfen drei Bausteine, die du beim Vertragsschluss vereinbaren musst:
| Baustein | Wirkung | Preis |
|---|---|---|
| Beitragsdynamik | BU-Rente steigt vor dem Leistungsfall jährlich, meist 3 bis 5 Prozent | Prämie steigt mit |
| Leistungsdynamik | Rente steigt während des Bezugs, oft 1 bis 3 Prozent | Aufschlag auf die Prämie |
| Nachversicherungsgarantie | Erhöhung bei Heirat, Kind oder Gehaltssprung ohne Gesundheitsprüfung | keine laufenden Mehrkosten |
Wie sich die Erhöhungen im Detail auswirken und wann du eine Dynamik besser nicht aussetzt, steht im Beitrag zur Dynamik in der Berufsunfähigkeitsversicherung.
Faustformel: Ohne Leistungsdynamik den heutigen Bedarf um mindestens ein Drittel erhöhen. Mit Dynamik reicht der aktuelle Wert, weil die Rente den Lebensstandard von allein nachzieht.
7. Puffer für Reha und Umschulung bei Berufsunfähigkeit
Berufsunfähigkeit heißt selten nur, dass Einkommen wegfällt. Häufig kommen Ausgaben dazu: Zuzahlungen bei Reha und Medikamenten, Fahrten zu Therapien, ein barrierefreies Bad, im günstigeren Fall eine Umschulung.
Diese Posten sind einmalig oder befristet. Sie treffen aber genau in der Phase, in der die Rücklagen ohnehin schrumpfen. Wer im Fall einer Berufsunfähigkeit eine Umschulung anstrebt, sollte zudem beachten, dass die neue Tätigkeit anfangs schlechter bezahlt sein kann.
Faustformel: 100 bis 200 € als Puffer einplanen, alternativ mindestens drei Monatsrenten als Rücklage vorhalten.
Die Beispielrechnung im Überblick
| Posten | Betrag |
|---|---|
| Fixkosten inklusive 20 Prozent Aufschlag | 2.280 € |
| Kranken- und Pflegeversicherung | 570 € |
| Rentenlücke | 200 € |
| Puffer für Reha und Umbauten | 150 € |
| Bedarf | 3.200 € |
Bei 3.400 € Nettoeinkommen wären das rund 94 Prozent netto. So viel bekommen Antragsteller bei keinem Anbieter. Damit bleibt die Wahl: Ausgaben senken, den Kredit umbauen oder bewusst eine Lücke akzeptieren. Bitte nicht der Einfachheit halber abrunden, denn hier entscheidet sich, ob die Absicherung im Fall der Fälle trägt. An diesem Punkt lohnt sich eine unabhängige, oft kostenlose Beratung und die Auswahl des passenden Tarifs, weil die Bedingungswerke stark auseinandergehen.
Häufige Fragen zur Höhe der BU-Rente
Wie hoch darf die Berufsunfähigkeitsrente maximal sein?
Die Versicherer begrenzen die Höhe der Rente meist auf etwa 60 Prozent des Bruttoeinkommens oder 75 bis 80 Prozent netto. Ab bestimmten Beträgen, häufig 2.500 oder 3.000 Euro monatlich, verlangen sie zusätzlich Einkommensnachweise und teils eine ärztliche Untersuchung.
Kann ich die BU-Rente später erhöhen?
Ja, über die Nachversicherungsgarantie zu festgelegten Anlässen wie Heirat, Geburt eines Kindes, Berufseinstieg oder Gehaltssprung, und zwar ohne erneute Gesundheitsprüfung. Ist dieses Fenster verstrichen, bleibt nur ein neuer Antrag. Wie du dabei vorgehst, ohne dir den Markt zu verbauen, zeigt der Leitfaden zur kostenlosen anonymen Risikovoranfrage.
Was kostet eine höhere BU-Rente?
Die Prämie steigt in der Regel proportional zur versicherten Rente. Wer 500 € mehr absichert, zahlt entsprechend mehr. Günstiger als eine spätere Erhöhung ist der frühe Vertragsschluss: Junge und gesunde Antragsteller bekommen die besseren Konditionen.
Wie lange sollte die BU-Rente laufen?
Bis zum Beginn der Altersrente, in der Regel also bis 67. Verträge, die mit 60 oder 63 enden, sind günstiger, lassen aber genau die letzten Jahre offen, in denen das Risiko am höchsten ist. Wer hier kürzt, spart am eigentlichen Zweck der Absicherung. Beim Abschluss lohnt es sich deshalb, das Endalter möglichst spät zu setzen.
Was du mitnehmen solltest
Die passende Rentenhöhe ergibt sich aus deinem Haushalt, nicht aus einer Prozentzahl. Nimm die Fixkosten als Basis, addiere Versicherungen, Rentenlücke und Puffer, und prüfe dann, was der Versicherer davon abbildet. Wer die Rechnung einmal sauber macht, muss sie nur bei größeren Veränderungen im Leben anfassen. Eine Stunde am Küchentisch entscheidet damit über eine Absicherung, die zwei Jahrzehnte lang deinen Lebensstandard tragen soll.
Behalte den Überblick, kostenlos
Alle Versicherungen in einer App: Wir überwachen deine Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt. Die Formalitäten übernehmen wir.
- Alle Verträge und Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten, wir kümmern uns