Ab 3.955 Euro Guthaben wird es ernst. So hoch ist 2026 die monatliche Bezugsgröße, und wer mehr auf seinem Zeitwertkonto stehen hat, dessen Geld muss der Arbeitgeber gegen die eigene Pleite absichern. Die Berufsunfähigkeitsversicherung hilft hier nicht weiter. Sie zahlt, wenn deine Gesundheit den Job nicht mehr zulässt. Ob das Unternehmen pleitegeht, interessiert sie nicht. Für dein angespartes Wertguthaben brauchst du deshalb eine eigene Insolvenzsicherung, die dein Arbeitgeber einrichten muss. Unten steht, was für die Zeitwertkonto Insolvenzsicherung gesetzlich gilt und wie sie mit deiner BU zusammenpasst.
Was die BU leistet und wo sie aufhört
Die Berufsunfähigkeitsversicherung ersetzt Einkommen. Sie zahlt eine monatliche Rente, wenn du deinen zuletzt ausgeübten Beruf voraussichtlich dauerhaft nicht mehr ausüben kannst. Die meisten Tarife leisten ab einem BU-Grad von 50 Prozent. Was das im Einzelfall heißt, erklärt unser Beitrag zu 50 Prozent berufsunfähig.
Ein Zeitwertkonto funktioniert anders. Du bringst regelmäßig Teile deines Arbeitsentgelts ein. Auch Überstunden oder Urlaubsanspruch über dem gesetzlichen Mindesturlaub lassen sich umwandeln. Das eingebrachte Geld bleibt als Wertguthaben stehen, die schriftliche Vereinbarung dazu schließen Arbeitgeber und Arbeitnehmer gemeinsam. Später finanziert dieses Wertguthaben eine bezahlte Freistellung, zum Beispiel ein Sabbatical oder den früheren Ausstieg vor der Rente. Steuern und Sozialversicherung fallen erst bei späterer Auszahlung an, also während der Freistellungsphase. Mit betrieblicher Altersversorgung hat das nichts zu tun. Das Guthaben bezahlt eine Auszeit oder den Übergang in den Ruhestand.
Nur: Solange das Geld beim Arbeitgeber liegt, hängt es an dessen Zahlungsfähigkeit. Bei einer Insolvenz des Arbeitgebers wäre ungesichertes Guthaben einfach Teil der Masse. Die BU deckt ein Gesundheitsrisiko, das Zeitwertkonto braucht Schutz vor einem Unternehmensrisiko. Ein Produkt kann das andere nicht ersetzen.
Zeitwertkonto Insolvenzsicherung: Was § 7e SGB IV verlangt
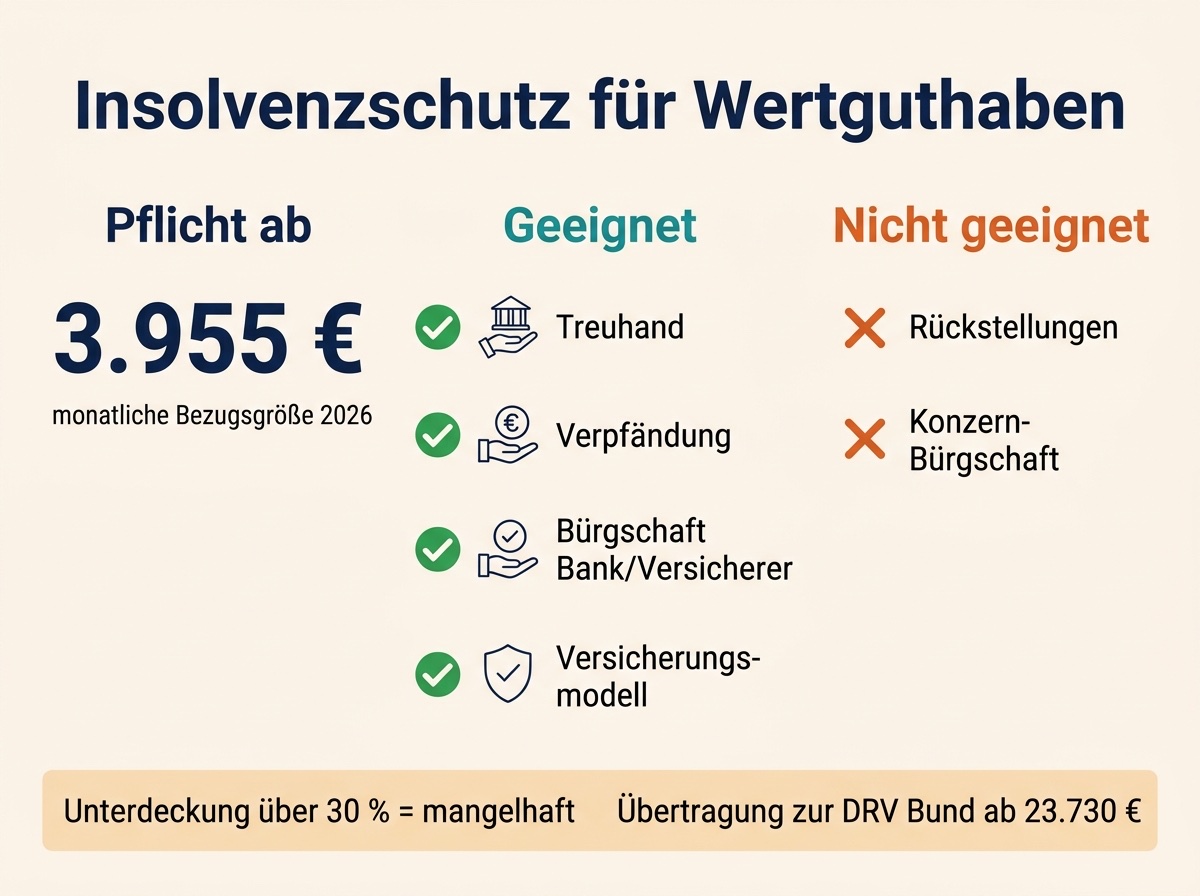
Seit dem 1. Januar 2009 gilt das sogenannte Flexi-II-Gesetz. Seitdem werden Wertguthaben nur noch in Geld geführt, und der Insolvenzschutz ist in § 7e SGB IV verbindlich geregelt. Die Verpflichtungen aus dem Wertguthaben muss der Arbeitgeber grundsätzlich absichern, wenn drei Bedingungen zusammenkommen:
- Für das Guthaben besteht kein Anspruch auf Insolvenzgeld.
- Das Wertguthaben übersteigt einschließlich des Arbeitgeberanteils am Gesamtsozialversicherungsbeitrag eine monatliche Bezugsgröße (2026: 3.955 Euro).
- Ein Tarifvertrag oder eine Betriebsvereinbarung legt keinen anderen Grenzbetrag fest.
Das Gesetz sagt auch, wie die Sicherung aussehen muss. Das Wertguthaben wird bei einem Dritten geführt, auf den der Arbeitgeber keinen Zugriff hat. Typische Modelle sind:
- Treuhand: Ein externer Dritter hält das Vermögen, oft als doppelseitige Treuhand oder im Rahmen eines Contractual Trust Arrangement (CTA).
- Verpfändung: Die beim Anlageinstitut angelegten Beträge werden an die einzelnen Beschäftigten verpfändet.
- Bürgschaft: Eine Bank oder ein Versicherer steht für das Guthaben ein.
- Versicherungsmodell: Eine Rückdeckungsversicherung, deren Ansprüche dem Arbeitnehmer zustehen.
Bilanzielle Rückstellungen genügen ausdrücklich nicht. Dasselbe gilt für Einstandspflichten im Konzern, etwa eine Patronatserklärung der Muttergesellschaft. Der Gesetzestext auf gesetze-im-internet.de nennt außerdem eine klare Grenze: Unterschreiten die Sicherungsmittel das Wertguthaben um mehr als 30 Prozent, gilt der Schutz als mangelhaft.
Die Deutsche Rentenversicherung prüft das bei der Betriebsprüfung nach § 28p SGB IV. Weist der Arbeitgeber binnen zwei Monaten keinen ausreichenden Schutz nach, gilt die Wertguthabenvereinbarung als von Anfang an unwirksam. Du selbst kannst den Arbeitgeber schriftlich auffordern, den Insolvenzschutz nachzuweisen. Kommt nach zwei Monaten nichts, darfst du die Vereinbarung sofort kündigen. Das Guthaben wird dann aufgelöst und ausgezahlt. Geht Guthaben durch fehlenden Schutz verloren, haftet der Arbeitgeber, bei einer GmbH zusätzlich der Geschäftsführer persönlich.
Wo das Geld liegt und was garantiert ist
Insolvenzschutz und Anlage sind zwei getrennte Fragen. Die Anlage erfolgt meist bei einem Anlageinstitut, häufig in Investmentfonds, Banksparplänen oder Versicherungsverträgen. Für die angelegten Wertguthaben gilt gemäß § 7d SGB IV ein Werterhalt: Zu Beginn der Freistellung muss mindestens der Wert des eingebrachten Arbeitsentgelts samt Arbeitgeberanteilen zur Sozialversicherung vorhanden sein. Kursverluste darf das Unternehmen also nicht an dich weitergeben.
Diese Werterhaltgarantie hilft dir aber wenig, wenn der Arbeitgeber selbst ausfällt. Dann zählt allein, ob das Vermögen per Treuhand oder Verpfändung aus seiner Bilanz herausgelöst ist. Prüfen solltest du deshalb beide Punkte. Eine Fondsanlage ohne externe Sicherung kann im Ernstfall genauso verloren sein wie ein Betrag, der nur intern gebucht wurde.
BU-Rente und gesichertes Wertguthaben im Vergleich
Beide Bausteine sichern Einkommen. Sie springen aber in völlig verschiedenen Situationen ein:
| Merkmal | Berufsunfähigkeitsversicherung | Insolvenzgesichertes Zeitwertkonto |
|---|---|---|
| Auslöser | Krankheit oder Unfall, BU-Grad meist ab 50 % | geplante Freistellung oder Störfall |
| Wer zahlt | Versicherer | Arbeitgeber aus dem Wertguthaben |
| Höhe | vereinbarte BU-Rente | 70–130 % des Arbeitsentgelts der vorangegangenen zwölf Monate |
| Rechtsgrundlage | Versicherungsvertrag (VVG) | §§ 7b–7f SGB IV |
| Arbeitgeberinsolvenz | ohne Bedeutung | Guthaben durch Sicherung bei einem Dritten geschützt |
| Steuern und Beiträge | Ertragsanteil bei privater BU | Lohnsteuer und Sozialversicherung bei Auszahlung |
Die Tabelle zeigt den Kern: Eine BU-Rente finanziert keinen freiwilligen Übergang in den Ruhestand mit 58. Das Zeitwertkonto zahlt keine Rente, wenn du mit 41 nach einem Bandscheibenvorfall nicht mehr auf den Bau kannst. Wer nur einen Baustein hat, lässt die andere Lücke offen. Für die Höhe der BU-Rente lohnt ein Blick auf die sieben Kostenposten, die eine BU-Rente abdecken muss.
Berufsunfähig mit Guthaben auf dem Konto: was dann passiert
Hier berühren sich beide Themen direkt. Das Wertguthaben ist für eine Freistellung gedacht. Kannst du es wegen Krankheit nicht mehr planmäßig nutzen, etwa nach der Beendigung des Arbeitsverhältnisses, spricht man von einem Störfall. Dann wird das Guthaben ausgezahlt. Vorher werden Lohnsteuer und Sozialversicherungsbeiträge abgezogen, die nach § 23b Abs. 2 SGB IV nachzuentrichten sind. Ob du parallel eine BU-Rente beziehst, spielt für die sozialversicherungsrechtliche Behandlung keine Rolle. Steuerlich gilt die Auszahlung als Arbeitslohn nach § 19 EStG, unter Umständen greift die Fünftelregel nach § 34 EStG.
Die genauen Regelungen für den Störfall stehen in deiner Wertguthabenvereinbarung. Manche sehen vor, dass das Guthaben vor dem Ausscheiden noch für eine bezahlte Freistellung verwendet wird. Lies den Vertrag deshalb lieber jetzt als im Ernstfall.
Gefährlich wird es, wenn zwei Dinge zusammenfallen: Du wirst krank und dein Arbeitgeber gerät in Schieflage. Ohne Schutz landet das Wertguthaben der Arbeitnehmer bei einer Insolvenz des Arbeitgebers in der Masse, und du stehst als einfacher Gläubiger in der Schlange. Mit funktionierendem Schutz ist das Geld vom Firmenvermögen getrennt. Die BU-Rente läuft in beiden Fällen weiter. Wer gar keine BU hat, ist auf die gesetzliche Erwerbsminderungsrente angewiesen; was dann bleibt, beschreibt der Beitrag Berufsunfähigkeit ohne Versicherung.
Jobwechsel: Guthaben mitnehmen oder zur DRV Bund
Bei einer Kündigung muss das Guthaben nicht verloren gehen. Die Übertragung der Wertguthaben auf einen neuen Arbeitgeber ist steuer- und beitragsfrei möglich, wenn dieser eine eigene Wertguthabenvereinbarung abschließt und zustimmt. Viele Unternehmen bieten aber gar keine Zeitwertkonten an.
Für diesen Fall gibt es eine zweite Option: Hat dein Guthaben die sechsfache monatliche Bezugsgröße erreicht, 2026 also 23.730 Euro, kannst du es auf die Deutsche Rentenversicherung Bund übertragen. Dort wird es weitergeführt, und während einer späteren Freistellung zahlt die DRV das Arbeitsentgelt aus dem Guthaben. Vom Schicksal des alten Arbeitgebers ist es dann unabhängig. Eine Rückübertragung ist allerdings ausgeschlossen.
Für wen sich beide Bausteine lohnen
Zeitwertkonten setzen ein Beschäftigungsverhältnis voraus. Selbstständige können keins führen und bauen Rücklagen für eine Auszeit auf anderem Weg auf. Für Arbeitnehmer passt die Kombination besonders in diesen Lagen:
- Lange Betriebszugehörigkeit: Wer als Mitarbeiter zehn Jahre und mehr im selben Unternehmen bleibt, kann ein fünfstelliges Wertguthaben ansammeln. Je höher der Betrag, desto mehr hängt am Insolvenzschutz.
- Körperlich fordernde Berufe: In Handwerk und Pflege ist das BU-Risiko höher. Eine früh abgeschlossene BU ist dort günstiger als mit 45.
- Geplante Auszeit: Wer in fünf Jahren Angehörige pflegen oder vor der Rente die Arbeitszeit auf null setzen will, spart gezielt dafür an.
Für Guthaben aus der Altersteilzeit im Blockmodell gelten eigene Regeln zum Insolvenzschutz nach § 8a Altersteilzeitgesetz. Altersteilzeit und Zeitwertkonto laufen rechtlich getrennt.
Checkliste: So prüfst du deinen Schutz
Ob dein Arbeitgeber gerade die Einführung von Zeitwertkonten plant oder dein Konto schon läuft: Als Arbeitnehmer solltest du diese Punkte prüfen.
- Lass dir schriftlich bestätigen, welches Modell den Insolvenzschutz trägt (Treuhand, Verpfändung, Bürgschaft oder Versicherung). Eine Rückstellung in der Bilanz reicht nicht.
- Frag nach, ob der Gesamtsozialversicherungsbeitrag mitgesichert ist.
- Prüf deine Wertguthabenvereinbarung auf die Störfall-Regeln bei Krankheit und Beendigung.
- Behalte die 23.730-Euro-Schwelle im Blick, falls ein Jobwechsel ansteht.
- Rechne deine BU-Rente von deinen Fixkosten aus und achte auf die Nachversicherungsgarantie.
Zeitwertkonten und BU-Verträge sind individuell gestaltet. Steuerliche und sozialversicherungsrechtliche Details können je nach Vereinbarung abweichen. Verbindlich einschätzen kann deine Lage nur eine unabhängige Beratung. Nimm dazu die Vereinbarung und die Police mit.
Behalte den Überblick, kostenlos
Alle Versicherungen in einer App: Wir überwachen deine Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt. Die Formalitäten übernehmen wir.
- Alle Verträge und Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten, wir kümmern uns