Das Wichtigste in Kürze
- Der Arzt diagnostiziert die Erkrankung und stellt eine Prognose. Die eigentliche Berufsunfähigkeit im Sinne des Vertrags stellt aber der Versicherer fest.
- Es gibt keine Vorschrift, welcher Arzt die Diagnose liefern muss. Haus- und Fachärzte kommen infrage, sofern sie approbiert sind.
- Der Leistungsprüfer des Versicherers bewertet die ärztlichen Unterlagen. In strittigen Fällen kommt ein unabhängiger Gutachter hinzu.
- Lehnt der Versicherer ab, kannst du widersprechen, ein Gegengutachten vorlegen und notfalls vor Gericht ziehen.
Wer eine BU-Rente beantragt, fragt sich schnell: Wer entscheidet eigentlich, ob ich berufsunfähig bin, mein Arzt oder die Versicherung? Die Antwort ist wichtig, weil davon abhängt, worauf es im Leistungsfall ankommt. Hier erfährst du, wer die Berufsunfähigkeit feststellt, welche Rolle Arzt, Versicherer und Gutachter spielen und was du tun kannst, wenn die Entscheidung negativ ausfällt.
Wer stellt die Berufsunfähigkeit fest? Die kurze Antwort
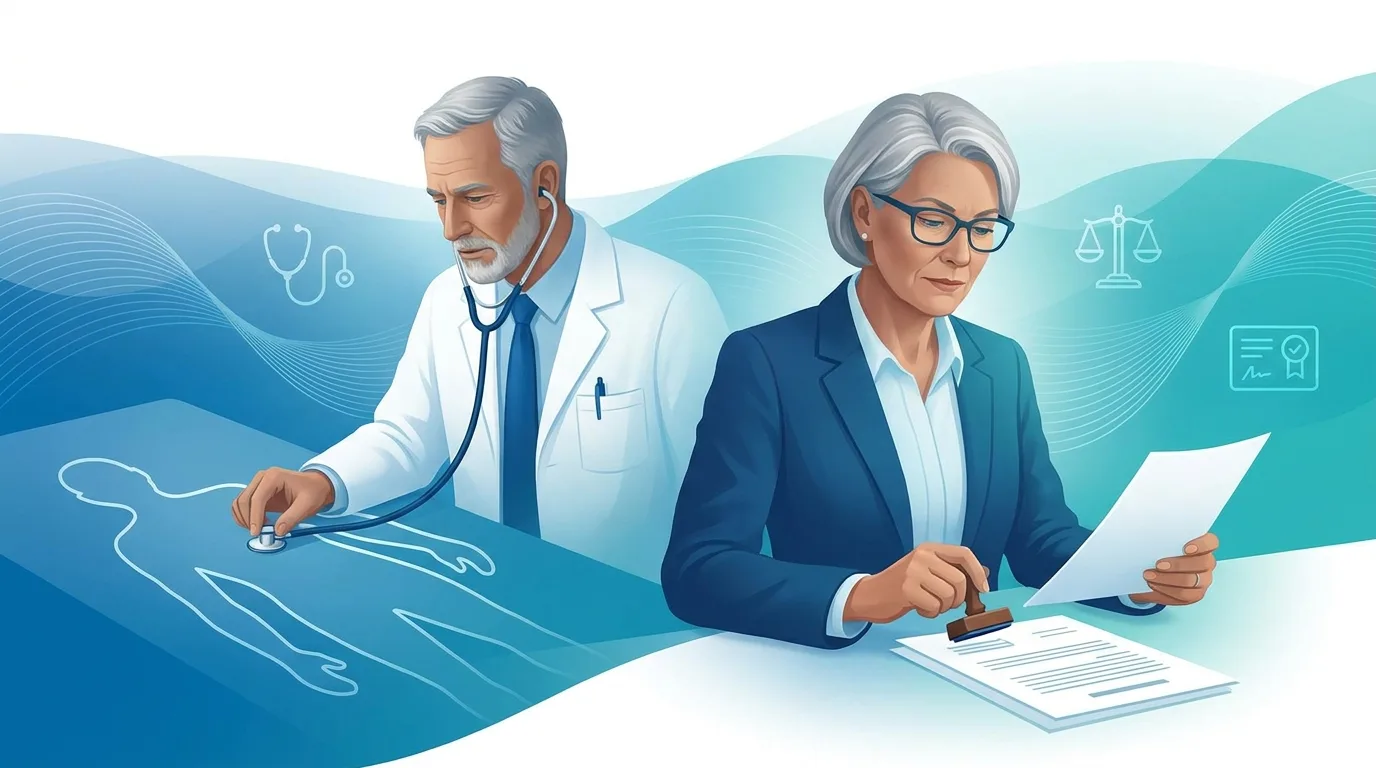
Die Feststellung der Berufsunfähigkeit läuft in zwei Schritten ab. Zuerst stellt ein Arzt die medizinische Diagnose und schätzt ein, ob und wie lange deine Erkrankung dich einschränkt. Danach prüft der Versicherer diese Unterlagen und entscheidet, ob Berufsunfähigkeit im Sinne der Vertragsbedingungen vorliegt. Der Arzt liefert also die medizinische Grundlage, die endgültige Entscheidung trifft aber die Versicherung.
Diese Trennung ist entscheidend. Ein Arzt kann dir zwar per Attest bescheinigen, dass du deinen zuletzt ausgeübten Beruf nicht mehr ausüben kannst. Ob daraus ein Anspruch auf die BU-Rente entsteht, hängt jedoch von der Definition im Vertrag ab, und die prüft der Versicherer.
Die Rolle des Arztes: Diagnose und Prognose
Der behandelnde Arzt ist der erste wichtige Akteur. Er stellt die Diagnose, dokumentiert den Krankheitsverlauf und gibt eine Prognose ab, ob die gesundheitliche Einschränkung voraussichtlich dauerhaft ist. Für die BU gilt: Die Erkrankung muss dich voraussichtlich mindestens sechs Monate zu unter 50 Prozent an deinem zuletzt ausgeübten Beruf hindern. Ein solches Attest ist eine wichtige Grundlage, reicht allein aber nicht aus, um die Berufsunfähigkeit feststellen zu lassen.
Der Arzt beurteilt allerdings nicht die Berufsunfähigkeit im rechtlichen Sinne. Das gehört nicht zu seinem eigentlichen Aufgabenbereich. Er beschreibt den Gesundheitszustand, die Diagnose und die voraussichtliche Dauer. Die Übersetzung dieser Befunde in einen Leistungsanspruch übernimmt der Versicherer.
Welcher Arzt kann die Berufsunfähigkeit bescheinigen?
Es gibt keine Vorschrift, welcher Arzt die Diagnose liefern muss. Sowohl dein Hausarzt als auch ein Facharzt können die nötigen Befunde erstellen. Wichtig ist nur, dass der Arzt approbiert ist. Bei komplexen Erkrankungen ist ein Facharzt oft die bessere Wahl, weil sein Befund detaillierter und aussagekräftiger ist.
Für ein überzeugendes Bild solltest du die Ärzte einbeziehen, die dich tatsächlich behandeln und deinen Verlauf kennen. Ein Facharztbericht zu einer psychischen Erkrankung wiegt schwerer als eine kurze Notiz. Je genauer die Unterlagen den Zusammenhang zwischen Erkrankung und Beruf beschreiben, desto besser.
Arbeitsunfähigkeit ist nicht Berufsunfähigkeit
Ein häufiger Fehler ist, Arbeitsunfähigkeit und Berufsunfähigkeit zu verwechseln. Arbeitsunfähigkeit bescheinigt dein Arzt per Attest, wenn du deine aktuelle Tätigkeit vorübergehend nicht ausüben kannst, etwa bei einer Grippe oder nach einer Operation. Diese Krankschreibung sagt nichts darüber aus, ob du dauerhaft berufsunfähig bist. Berufsunfähigkeit ist der weitergehende Zustand: Sie liegt vor, wenn du deinen zuletzt ausgeübten Beruf voraussichtlich mindestens sechs Monate zu unter 50 Prozent ausüben kannst. Eine lange Arbeitsunfähigkeit kann in Berufsunfähigkeit übergehen, wird von der privaten Berufsunfähigkeitsversicherung aber getrennt bewertet. Wer beides verwechselt, stellt seinen Antrag oft zu früh oder mit den falschen Nachweisen.
Die Entscheidung trifft der Versicherer
Nach dem Leistungsantrag prüft der Versicherer den Fall. Dazu schickt er dir umfangreiche Fragebögen zu Erkrankung, Beruf und Tätigkeit. Zuständig ist der Leistungsprüfer, der die eingereichten ärztlichen Atteste, deine Angaben im Fragebogen und deine konkrete berufliche Tätigkeit bewertet. Er gleicht die medizinischen Befunde mit der Definition der Berufsunfähigkeit im Vertrag ab und entscheidet, ob die 50-Prozent-Schwelle erreicht ist. Ein guter Tarif verzichtet dabei auf die abstrakte Verweisung, darf dich also nicht einfach auf einen anderen Beruf verweisen, den du theoretisch noch ausüben könntest. Ob eine solche abstrakte Verweisung ausgeschlossen ist, entscheidet im Leistungsfall oft über den Anspruch.
Der Versicherer stellt die Berufsunfähigkeit also offiziell fest, nicht der Arzt. Deshalb ist es so wichtig, dem Versicherer ein vollständiges und schlüssiges Bild zu liefern: fachärztliche Befunde, eine genaue Beschreibung deines Arbeitsalltags und Nachweise darüber, welche Tätigkeiten dir nicht mehr möglich sind.
Wann kommt ein Gutachter ins Spiel?
Reichen die eingereichten Unterlagen nicht aus oder ist der Fall strittig, kann der Versicherer ein eigenes Gutachten in Auftrag geben. Ein unabhängiger Gutachter untersucht dich dann und erstellt ein ärztliches Gutachten, das Diagnose, Schweregrad und die Auswirkungen auf deinen Beruf beschreibt. Die Kosten für ein vom Versicherer angefordertes Gutachten trägt in der Regel der Versicherer.
Als Versicherter hast du dabei Rechte. Du darfst das fertige Gutachten einsehen, kannst bei begründeten Zweifeln an der Neutralität einem bestimmten Gutachter widersprechen und ein eigenes Gegengutachten einholen. Achte darauf, dass das Gutachten deinen Beruf korrekt beschreibt, denn viele Ablehnungen beruhen auf einer ungenauen Berufsdarstellung.
Was du für die Feststellung brauchst
Damit die Berufsunfähigkeit festgestellt werden kann, ist eine gute Vorbereitung entscheidend. Diese Unterlagen und Angaben solltest du bereithalten:
- vollständige ärztliche Befunde und Diagnosen deiner behandelnden Ärzte
- eine genaue Beschreibung deines Berufs und eines typischen Arbeitstags
- Angaben, welche Tätigkeiten du wegen der Erkrankung nicht mehr ausführen kannst
- Nachweise über Behandlungen, Reha und Medikamente
Je konkreter du deinen Arbeitsalltag mit seinen körperlichen und psychischen Anforderungen beschreibst, desto leichter kann der Versicherer die Einschränkung nachvollziehen. Ungenaue oder zu allgemeine Angaben sind einer der häufigsten Gründe für eine Ablehnung.
Wenn der Versicherer ablehnt
Fällt die Entscheidung negativ aus, ist das nicht das letzte Wort. Du kannst der Ablehnung widersprechen, ergänzende Befunde nachreichen und ein eigenes Gegengutachten vorlegen. Nicht selten halten Ablehnungen einer genauen Prüfung nicht stand, etwa weil die Berufsbeschreibung unzutreffend oder die Begutachtung lückenhaft war. Hilfe bieten spezialisierte Anwälte oder ein Fachanwalt für Versicherungsrecht. Welche Schritte du gehen kannst, liest du ausführlich unter BU zahlt nicht.
Fazit: Arzt liefert die Grundlage, der Versicherer entscheidet
Die Berufsunfähigkeit wird von zwei Seiten festgestellt. Der Arzt liefert Diagnose und Prognose, der Versicherer trifft die eigentliche Entscheidung anhand der Vertragsbedingungen. Kommt es zum Streit, kann ein Gutachter hinzugezogen werden, und im Zweifel entscheidet ein Gericht. Wer seinen Beruf genau beschreibt, alle Befunde sammelt und seine Rechte kennt, hat die besten Chancen auf eine schnelle und positive Feststellung.
Sichere deine Arbeitskraft ab
Finde in wenigen Minuten heraus, welche BU zu dir passt, kostenlos und unverbindlich.
Behalte den Überblick, kostenlos
Alle Versicherungen in einer App: Wir überwachen deine Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt. Die Formalitäten übernehmen wir.
- Alle Verträge und Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten, wir kümmern uns