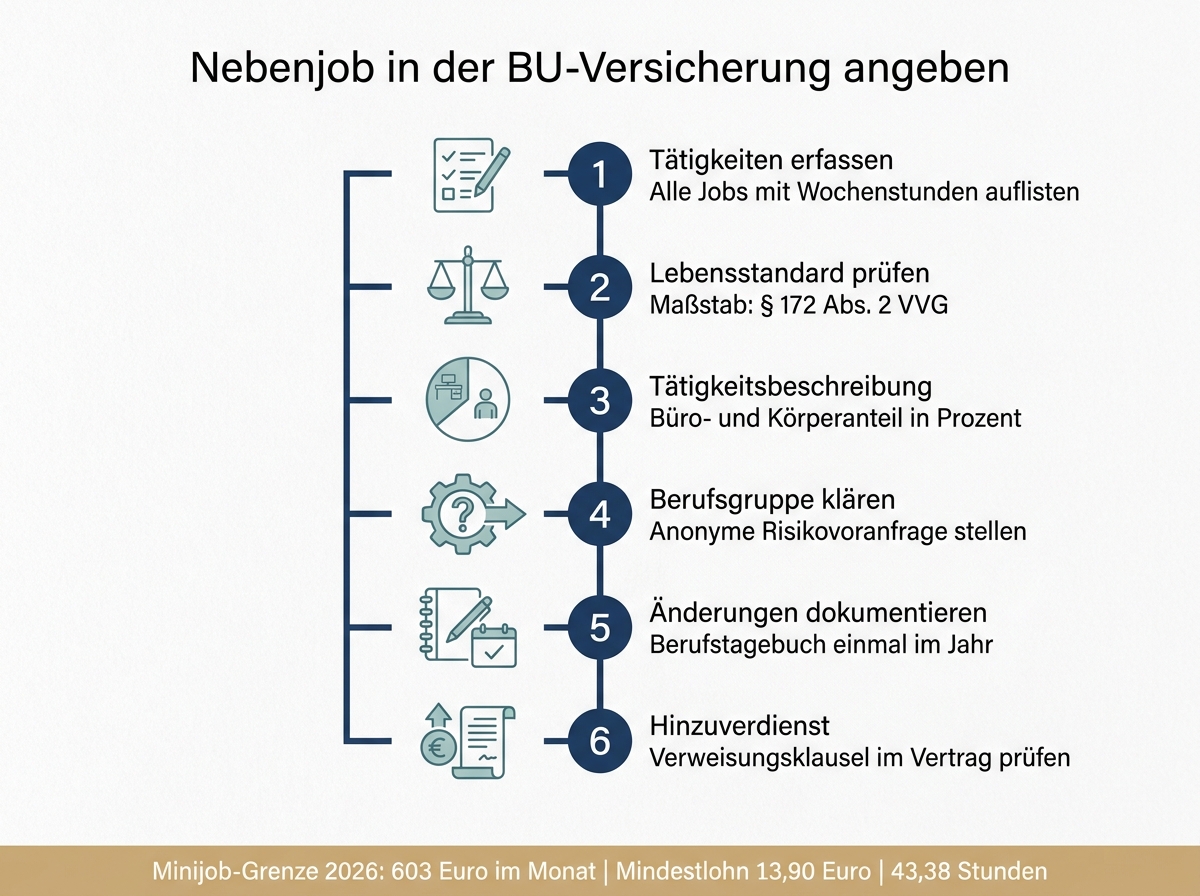
Seit dem 1. Januar 2026 liegt die Minijob-Verdienstgrenze bei 603 Euro im Monat, weil der gesetzliche Mindestlohn auf 13,90 Euro gestiegen ist. Bei genau diesem Stundenlohn sind das 43,38 Arbeitsstunden pro Monat. Für viele ist der Zweitjob damit kein Taschengeld mehr, sondern ein fester Einkommensbaustein. Und genau dann wird er für die private Berufsunfähigkeitsversicherung wichtig.
Der Punkt ist unangenehm einfach: Was im Antrag nicht steht, prüft der Versicherer im Falle einer Erkrankung meist auch nicht. Wer bereits eine Police hat, sollte deshalb einmal nachsehen, welchen Beruf er dort eigentlich angegeben hat. Diese Anleitung führt in sechs Phasen durch die Angabe von Nebenjob, Minijob und nebenberuflicher Selbstständigkeit. Jede Phase endet mit einem Checkpoint zum Abhaken.
Phase 1: Alle Tätigkeiten mit Wochenstunden auf ein Blatt
Bevor du irgendein Formular öffnest, machst du eine ehrliche Bestandsaufnahme. Nicht aus dem Kopf, sondern mit Zahlen. Notiere jede berufliche Tätigkeit der letzten zwölf Monate:
- Bezeichnung der Tätigkeit (zum Beispiel „Sachbearbeiterin Buchhaltung“ und „Servicekraft Gastronomie“)
- Wochenstunden im Schnitt, getrennt nach Haupt- und Nebentätigkeit
- monatliches Bruttoeinkommen je Job
- Art des Vertrags: Anstellung, Minijob, Werkvertrag, Gewerbe
- seit wann du sie ausübst und ob sie befristet ist
Wer 38 Stunden im Büro sitzt und samstags acht Stunden hinter dem Tresen steht, arbeitet 46 Stunden. Das ist keine Randnotiz, sondern ein anderes Berufsbild als „Sachbearbeiterin“. Die aktuellen Verdienst- und Stundengrenzen für geringfügige Beschäftigung nennt die Minijob-Zentrale, die zuständige Stelle der Knappschaft-Bahn-See.
> Checkpoint 1: Du hast eine Liste mit allen Tätigkeiten, Stunden und Einkommen. Die Summe der Wochenstunden stimmt mit deinem echten Alltag überein.
Phase 2: Welche Tätigkeit prägt deinen Lebensstandard?
Jetzt wird sortiert. Nicht jede Nebentätigkeit ist ein Beruf im Sinne der Versicherung. Als Beruf gilt, was auf Dauer angelegt ist, freiwillig ausgeübt wird und den Lebensstandard mitträgt. Fehlt eines dieser Merkmale, bleibt die Tätigkeit beim Eintritt der Berufsunfähigkeit außen vor.
Der gesetzliche Maßstab steht in § 172 Abs. 2 VVG: Berufsunfähig ist, wer seinen zuletzt ausgeübten Beruf, „so wie er ohne gesundheitliche Beeinträchtigung ausgestaltet war“, ganz oder teilweise voraussichtlich auf Dauer nicht mehr ausüben kann. Das bedeutet: Maßgebend ist nicht die Berufsbezeichnung im Arbeitsvertrag, sondern die zuletzt konkret ausgeübte berufliche Tätigkeit in ihrem tatsächlichen Zuschnitt.
| Situation | Ist der Beruf inklusive Nebenjob versichert? |
|---|---|
| Minijob über 600 Euro, seit Jahren, deckt die Miete mit | Ja, er prägt den Lebensstandard |
| Nebenberufliche Selbstständigkeit mit 12 Wochenstunden | In der Regel ja |
| Einmalige Ferienaushilfe über drei Wochen | Nein, nicht auf Dauer angelegt |
| Ehrenamt ohne nennenswerte Vergütung | Nein, kein Erwerbsberuf |
Kritisch wird es bei einem körperlich fordernden Zweitjob neben einem Bürojob. Wer als Versicherungsnehmer nur „Angestellter im Innendienst“ angibt, bekommt eine günstige Berufsgruppe. Fällt er später wegen des Rückens aus, hat er ein Problem: Geprüft wird der Beruf, den der Versicherer kennt.
> Checkpoint 2: Du weißt, welche Tätigkeiten zu deinem versicherten Beruf gehören und welche du guten Gewissens weglassen kannst.
Phase 3: Die Tätigkeitsbeschreibung formulieren
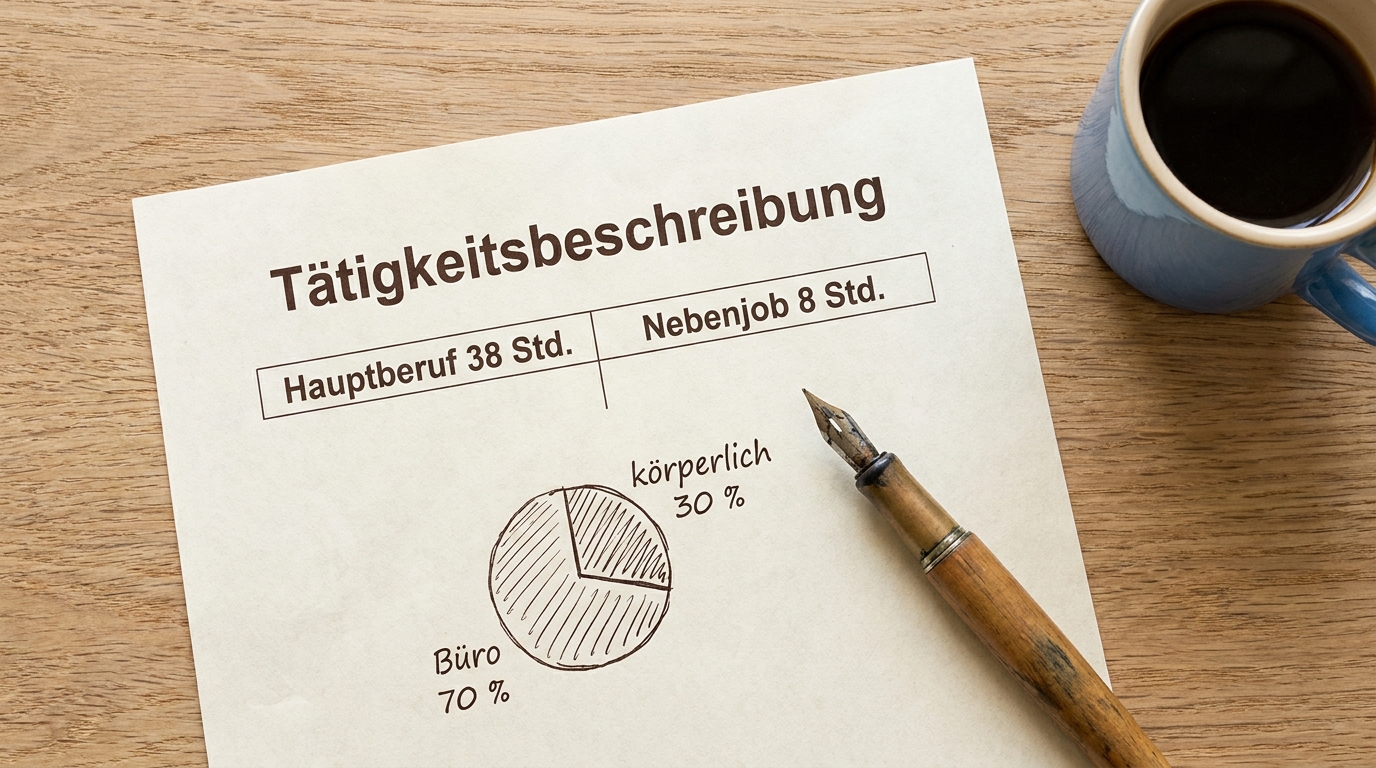
An der Tätigkeitsbeschreibung entscheidet sich später alles. Ein Satz wie „kaufmännische Angestellte“ reicht nicht. Gefragt ist der Stundenplan eines durchschnittlichen Arbeitstags samt körperlicher Anforderungen. So gehst du vor:
- Schreibe je Job auf, was du konkret tust, und zwar in Prozent der Gesamtarbeitszeit.
- Trenne sauber zwischen Büroanteil (Bildschirm, Telefon, Sitzen) und der Arbeit an bestimmten Belastungsgrenzen (Heben, Stehen, Kälte, Nachtschicht).
- Nenne Gewichte und Dauer konkret: „Getränkekisten bis 15 kg, rund zwei Stunden je Schicht“.
- Achte beim Ausfüllen der Tätigkeitsbeschreibung darauf, das auch der Nebenjob versichert ist. Sonst prüft der Versicherer im Leistungsfall nur den Hauptberuf.
- Lass die fertige Beschreibung als Anlage zum Antrag nehmen und behalte eine Kopie mit Datum.
Auch die Arbeitsumgebung gehört hinein. Wenn du deinen aktuellen Beruf überwiegend von zu Hause erledigst, verschiebt das dein Tätigkeitsprofil spürbar. Was dabei zu beachten ist, steht ausführlich im Beitrag zu BU-Versicherung und Homeoffice.
> Checkpoint 3: Deine Tätigkeitsbeschreibung nennt beide Jobs, ihre Zeitanteile und die Belastungen. Sie liegt schriftlich vor.
Phase 4: Warum die Berufsgruppe vor dem Abschluss wichtig ist
Versicherer ordnen jeden Beruf einer Risikoklasse zu, meist mit Buchstaben von A bis F oder Ziffern von 1 bis 5. Je höher das statistische Risiko, desto höher der Beitrag. Ein körperlicher Zweitjob kann diese Bewertung verschlechtern, muss es aber nicht. Die Häuser rechnen unterschiedlich: Manche stufen nach dem überwiegenden Zeitanteil ein, andere nach der riskantesten Einzeltätigkeit.
Vor dem Abschluss einer Berufsunfähigkeitsversicherung lohnt deshalb eine anonyme Risikovoranfrage. Ein Makler legt deine Beschreibung mehreren Gesellschaften ohne Namensnennung vor und holt die Bewertung ein. Diese Beratung kostet nichts und hinterlässt keine Spur in den Wagnisdateien. Welche Tätigkeiten statistisch besonders häufig zur Berufsunfähigkeit führen, zeigt die Übersicht zu den Berufen mit dem höchsten BU-Risiko.
> Checkpoint 4: Du hast mindestens zwei schriftliche Einstufungen zu deiner tatsächlichen Job-Kombination und kennst den Beitragsunterschied.
Phase 5: Berufswechsel und neue Nebenjobs dokumentieren
Gute Bedingungswerke verzichten heute auf eine Anzeigepflicht bei Berufswechsel. Einen neuen Zweitjob musst du dann nicht melden, und der Beitrag bleibt, wie er ist. Der Schutz wandert mit, weil immer der zuletzt gesund ausgeübte Beruf versichert ist. Auch ein Berufswechsel innerhalb der Branche ändert daran nichts. Trotzdem gilt zweierlei.
- Lies deine Versicherungsbedingungen. Steht dort eine Meldepflicht bei Berufswechsel, gilt sie. Ältere Verträge und einzelne Tarife enthalten diese Klausel noch, und die Versicherungsbedingungen sind im Streitfall der Maßstab.
- Führe ein eigenes Berufstagebuch. Ein Vermerk pro Jahr mit Datum, Stunden und Aufgaben genügt. Im Leistungsfall musst du belegen, wie dein Arbeitsalltag zuletzt aussah, und das wird nach fünf Jahren mühsam.
Auch Lebensphasen mit reduzierter Arbeitszeit verschieben das Bild. Wie sich das auf den Vertrag auswirkt, erklärt der Beitrag zur Berufsunfähigkeitsversicherung in der Elternzeit.
> Checkpoint 5: Du weißt, ob dein Vertrag eine Meldepflicht kennt, und dokumentierst deine Tätigkeiten laufend.
Phase 6: Hinzuverdienst während der Berufsunfähigkeitsrente
Ein Zweitjob während des Bezugs der BU-Rente ist erlaubt. Die Berufsunfähigkeitsrente erhältst du, wenn du deinen alten Beruf zu mindestens 50 Prozent voraussichtlich mindestens sechs Monate lang nicht mehr ausüben kannst. Was du daneben verdienst, ist zunächst deine Sache. Ob du überhaupt weiterarbeiten darfst, steht also selten zur Debatte.
Zwei Grenzen solltest du kennen, wenn du die BU-Rente weiter erhalten möchtest:
- Die neue Tätigkeit darf nicht belegen, dass du deinen alten Beruf doch wieder ausüben könntest. Wer als angeblich rückenkranker Monteur Kisten schleppt, verliert die Rente zu Recht.
- In vielen Verträgen greift eine konkrete Verweisung, sobald die neue Tätigkeit deiner bisherigen Lebensstellung entspricht. Einkommen und sozialer Status sind dann vergleichbar, und der Versicherer darf die BU-Rente einstellen. Ohne Verweisungsverzicht ist das ein echtes Risiko.
Wie viele Stunden neben der BU-Rente drin sind, klärt der Ratgeber zu Arbeitszeit trotz Berufsunfähigkeit.
> Checkpoint 6: Du hast die Verweisungsklausel gelesen und stimmst jeden Hinzuverdienst vorher schriftlich mit dem Versicherer ab.
Häufige Fragen zum Nebenjob in der BU-Versicherung
Muss ich jeden Minijob in der Berufsunfähigkeitsversicherung angeben?
Nein, aber jeden, der auf Dauer angelegt ist und dein Einkommen spürbar mitträgt. Fragt der Antrag ausdrücklich nach weiteren Jobs, musst du deinen Beruf vollständig angeben. Verschweigst du etwas, riskierst du eine Verletzung der vorvertraglichen Anzeigepflicht nach § 19 VVG.
Wird der Zweitjob im Leistungsfall mitgeprüft?
Nur wenn er Teil des versicherten Berufs ist. Deshalb entscheidet die Tätigkeitsbeschreibung darüber, was Jahre später auf dem Tisch liegt.
Steigt der Beitrag durch einen zweiten Job?
Möglich, wenn er riskanter ist als der Hauptberuf. Bei einer Bürotätigkeit als Nebenjob ändert sich meist nichts. Die Risikovoranfrage zeigt den Unterschied schon vor dem Abschluss.
Was gilt für nebenberufliche Selbstständigkeit?
Sie zählt wie jeder andere Zweitjob, wird aber genauer betrachtet. Versicherer wollen Umsatz, Stunden und die Aufgabenverteilung zwischen Büro und operativer Arbeit wissen.
Was tun, wenn die BU-Versicherung nicht zahlt?
Bei einer Ablehnung, die sich auf angeblich falsche Berufsangaben oder auf Erkrankungen aus der Vergangenheit stützt, hilft ein Rechtsanwalt weiter. Ein Fachanwalt für Versicherungsrecht prüft die Bewertung des Versicherers und die Verweisungsklausel entsprechend der Bedingungen.
Nimm dir für die sechs Phasen einen freien Nachmittag: erfassen, gewichten, beschreiben, einstufen, dokumentieren, absichern. Danach steht in deinem Antrag der Beruf, den du wirklich ausübst, und nicht der vom Briefkopf. Bei einer bestehenden Police reicht ein Blick in die Tätigkeitsbeschreibung, um zu sehen, ob der Zweitjob dort auftaucht.
*Redaktion berufsunfähigkeitsversicherung.de, Stand September 2026.*
Behalte den Überblick, kostenlos
Alle Versicherungen in einer App: Wir überwachen deine Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt. Die Formalitäten übernehmen wir.
- Alle Verträge und Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten, wir kümmern uns